النصب الثلاثي هو احتيال يتوسط فيه محتال بين مشترٍ وبائع لا يعرفان بعضهما، فيحوّل المشتري ماله إلى البائع الحقيقي، بينما يستلم المحتال السلعة ويختفي. ينجح لأن إيصال بريدي موب لا يُظهر اسم المُرسِل، ويتوقف حين يُطلب من الطرفين أن يصف كلّ منهما الصفقة بنفسه قبل أن يظهر رقم الحساب.
هذا هو الجواب القصير. أما الجواب الكامل فيبدأ بمشهد يعرفه كثيرون في الجزائر من مجموعات البيع والشراء.
كيف يبدو النصب الثلاثي من الداخل؟
مثال توضيحي: ينشر ياسين من سطيف إعلاناً على واد كنيس لبيع هاتف مستعمل بـ 45,000 دج. يراسله شخص يبدو جاداً، يتفق معه على السعر، ويقول إنه سيرسل أخاه لاستلام الهاتف بعد التحويل. يرسل ياسين رقم RIP الخاص به وينتظر.
في الوقت نفسه، ينشر الشخص ذاته الهاتف نفسه على فيسبوك بسعر أفضل قليلاً، مستعملاً صور ياسين. تتواصل معه أمينة من العاصمة، فيرسل لها رقم RIP الخاص بياسين على أنه حسابه. تحوّل أمينة المبلغ عبر بريدي موب وترسل صورة الإيصال.
يرى ياسين المبلغ في حسابه، فيسلّم الهاتف لـ«الأخ». تنتظر أمينة هاتفاً لن يصل أبداً. وحين تتصل بصاحب الحساب، تجد ياسين الذي لا يعرفها، والذي يقسم أنه باع هاتفه واستلم ثمنه. وهو صادق.
لا أحد منهما كذب. المحتال وحده خرج من الصفقة بهاتف مجاني، دون أن يمر دينار واحد من حسابه.
كيف تجري العملية خطوة بخطوة؟
- يجد المحتال بائعاً حقيقياً لسلعة أو رصيد أو أصل رقمي، ويتفاوض معه كمشترٍ.
- يعرض السلعة نفسها لشخص آخر، ويتفاوض معه كبائع.
- يعطي المشتري رقم RIP الخاص بالبائع الحقيقي.
- يحوّل المشتري المال، فيصل إلى البائع الحقيقي فعلاً.
- يرى البائع المبلغ المتفق عليه، فيسلّم السلعة للمحتال أو لمن يرسله.
- يختفي المحتال، ويبقى شخصان صادقان أمام بعضهما، كلّ منهما يظن الآخر شريكاً في الاحتيال.
المشتري يخسر ماله، والبائع يخسر سلعته أو يجد نفسه في موقف صعب، لأن الضحية تحمل إيصالاً يحمل رقم حسابه هو.
لماذا ينجح هذا الاحتيال في الجزائر بالذات؟
السبب الأول تقني وبسيط: إيصال بريدي موب يُظهر المبلغ والتاريخ والحساب المستفيد، لكنه لا يُظهر اسم المُرسِل. حين يصلك مبلغ من غريب، لا تملك طريقة سهلة لمعرفة هل دفعه الشخص الذي تفاوضت معه أم شخص آخر تماماً.
السبب الثاني هو حجم التحويلات. حسب بريد الجزائر، ارتفع عدد مستعملي بريدي موب من 3.4 مليون نهاية 2023 إلى 4.725 مليون نهاية 2024، وسُجّل في ديسمبر 2024 وحده نحو 3.5 مليون تحويل من حساب إلى حساب بقيمة 46 مليار دينار (وكالة الأنباء الجزائرية، جانفي 2025). كلما صار التحويل عادة يومية، صار الناس يحوّلون بسرعة أكبر وتدقيق أقل.
السبب الثالث هو طبيعة البيع عبر الإنترنت عندنا: صفقات بين غرباء على فيسبوك وواد كنيس وإنستغرام، تُغلق في الرسائل الخاصة، وتعتمد على كلمة شخص لا ترى وجهه. ويستهدف هذا النوع من الاحتيال بالخصوص بائعي الرصيد والأصول الرقمية، لأن التسليم عندهم فوري ولا يُسترجع.
والسبب الرابع هو الصمت. سجّلت المديرية العامة للأمن الوطني 13,204 قضية جريمة إلكترونية سنة 2025، ولا تصل إلا نحو 15% من حالات الاحتيال إلى شكوى رسمية (ألجيري 360، أفريل 2026). هذه الأرقام تخص الجريمة الإلكترونية عموماً، لا النصب الثلاثي وحده، لكنها تشرح لماذا يعود المحتال نفسه باسم جديد بعد أسبوع: أغلب الضحايا لا يبلّغون.
لماذا لا تكفي النصائح المعتادة؟
من باع أو اشترى عبر الإنترنت سمع النصائح نفسها. بعضها مفيد، لكن أغلبها لا يصمد أمام هذا النوع بالذات:
- «اطلب صورة الإيصال». الإيصال هنا حقيقي، والمال وصل فعلاً. المشكلة ليست في المبلغ، بل في من دفعه.
- «اطلب مكالمة فيديو». المحتال يستطيع أن يظهر أمامك بهدوء، لأنه في نظرك المشتري الذي سيستلم السلعة.
- «تعامل فقط مع من له تقييمات». التقييمات في المجموعات سهلة التزييف، والمحتال كثيراً ما يستعير صور بائع موثوق فعلاً.
- «الدفع عند الاستلام». حل جيد حين يكون ممكناً، لكنه لا ينفع مع الرصيد والأصول الرقمية، ولا مع البائع الذي يرفض الإرسال قبل الدفع.
السؤال الذي يجب أن يُطرح قبل كل تحويل أبسط من كل هذا: هل يتحدث الطرفان فعلاً عن نفس الصفقة، ومع نفس الشخص؟
كيف يوقف البي النصب الثلاثي؟
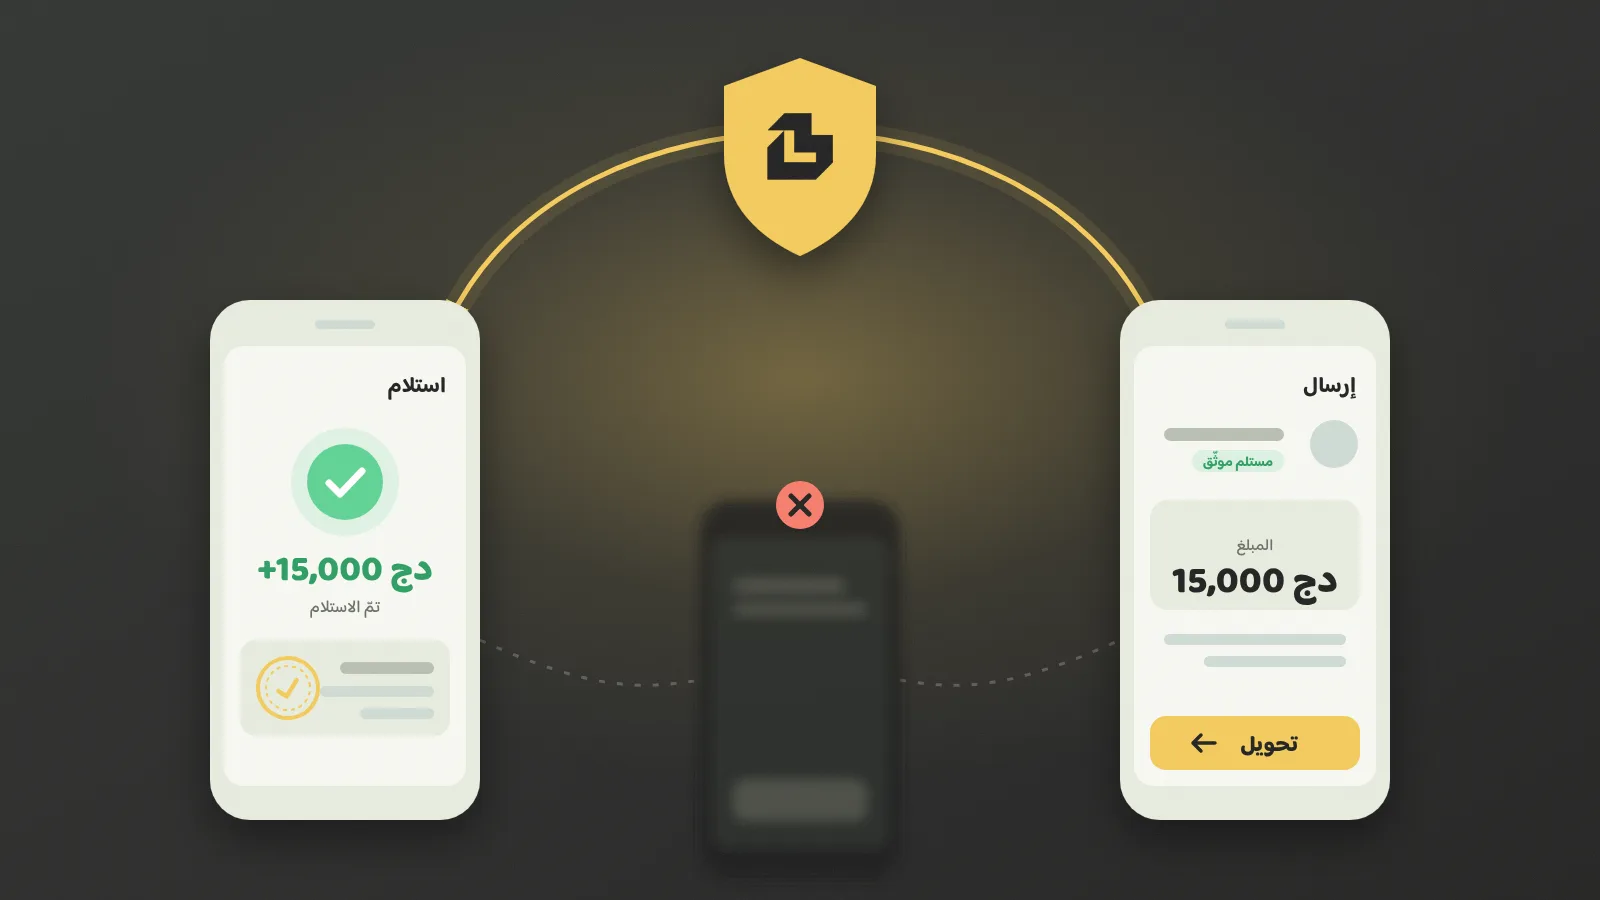
البي منصة جزائرية تقف بين المستلم والمرسل كشاهد محايد. لا تمسك أموالك، لكنها تتأكد أن الطرفين يتحدثان عن نفس الصفقة قبل أن يظهر رقم الحساب. التحويل نفسه يبقى في تطبيق بريدي موب الرسمي، بينك وبين الطرف الآخر مباشرة.
بدل أن يرسل المستلم رقم RIP، يرسل رابط دفعة موثّقة. وهذا ما يحدث بعد ذلك:
- يصف المستلم الصفقة مرة واحدة: ما الذي سيسلّمه، وأين أو كيف، والمبلغ. ثم يختار من يستطيع الدخول كمرسل، ويحصل على رابط يُستعمل مرة واحدة.
- يصف المرسل الصفقة بنفسه، دون أن يرى ما كتبه المستلم. لا أحد يرى إجابات الآخر قبل الحكم.
- يقارن المدقّق بين الوصفين. هو مدقّق يعمل بالذكاء الاصطناعي، يفهم العربية والدارجة والفرنسية، ويعرف أن «PS5» و«بلايستيشن 5» شيء واحد. أي تعارض في السلعة أو القناة أو المبلغ يوقف الدفعة، ويبقى رقم RIP مخفياً.
- يتأكد المرسل من هوية من سيدفع له. يرى اسم المستلم وما إذا كان حسابه موثّقاً، ثم يُسأل: «هل هذا هو الشخص الذي تفاوضت معه؟».
- يظهر رقم RIP لمدة 15 دقيقة فقط. يحوّل المرسل في بريدي موب، ثم يُدخل رقم المعاملة، فيصل المستلم إشعار فوري ليتأكد من الاستلام.
- يحصل الطرفان على إيصال يستطيع أي شخص التحقق منه على el-b.com/r، مع رمز QR وملف إثبات قابل للطباعة.
لنعد إلى ياسين وأمينة. لو أرسل ياسين رابط البي بدل رقم حسابه، لكان المحتال مضطراً إلى تمريره لأمينة. أمينة ستصف صفقتها هي: هاتف اشترته على فيسبوك، من صفحة معيّنة، بسعر مختلف قليلاً. وياسين وصف صفقته هو: هاتف باعه على واد كنيس، بـ 45,000 دج. الوصفان لا يتطابقان، فلا يظهر رقم الحساب، ولا يخرج دينار واحد.
وحتى لو حاول المحتال أن يُملي على أمينة ما تكتب، فسترى اسم ياسين قبل أن تدفع، وهو ليس الشخص الذي تفاوضت معه. وقبل أن ترسل إجاباتها تؤكد أن أحداً لم يُملِ عليها ما كتبته. القاعدة بسيطة: إذا قال لك أحد ماذا تكتب في صفحة البي، فهذا هو النصب نفسه.
ما الذي لا يفعله البي؟
الثقة تبدأ بالوضوح، لذلك نقولها صراحة:
- البي لا يستلم المال ولا يمسكه ولا يضمنه. هو شاهد فقط.
- البي لا يضمن جودة السلعة. نوثّق الصفقة، لا ما بداخل الطرد.
- تطابق الصفقة يعني أنكما تتحدثان عن نفس الصفقة، ولا يضمن أمانة الطرف الآخر. لهذا تظهر لك قبل التحويل بطاقة مختصرة عن الطرف الآخر: هل حسابه موثّق بصك مشطوب، منذ متى هو عضو، ومع كم شخصاً مختلفاً أكمل دفعات.
- البي مستقل، ولا علاقة له ببريد الجزائر، ولا يتصل بحسابك البريدي.
وللصفقات الكبيرة طبقة إضافية: أي دفعة تتجاوز 3,000 دج تحتاج مستلماً موثّقاً، ويستطيع المستلم أن يشترط أن يكون المرسل موثّقاً أيضاً. التوثيق يتم بصورة صك مشطوب باسمك، يراجعها فريق البي، وهو متاح لكل من يملك حساباً بريدياً جارياً.
ماذا تفعل ابتداءً من اليوم؟
إذا كنت ستحوّل مالاً لشخص لا تعرفه:
- اطلب منه رابط دفعة البي بدل رقم RIP. إن رفض، فقد عرفت الإجابة.
- صِف الصفقة بكلماتك أنت، ولا تنسخ نصاً أرسله لك أحد.
- تأكد من الاسم الذي يظهر لك قبل أن تحوّل.
- تذكّر أن رابط البي الحقيقي يبدأ دائماً بـ el-b.com، وأن البي لا يطلب أبداً كلمة سر بريدي موب أو رمز OTP أو بيانات بطاقتك.
وإذا كنت ستستلم المال:
- أنشئ دفعة موثّقة وأرسل رابطها بدل رقم حسابك.
- لا تشارك ما كتبته في الدفعة مع أحد، حتى مع المرسل.
- وثّق حسابك بصك مشطوب، لتقبل دفعات أكبر وتظهر شارة «مستلم موثّق» لزبائنك.
- قبل أن تسلّم شيئاً، تحقّق من وصول المبلغ بالضبط في سجل بريدي موب.
البداية مجانية: 15 رصيداً مجانياً كل شهر للمستلم، دون بطاقة بنكية، والمرسل لا يدفع شيئاً. تفاصيل الأسعار في صفحة الأسعار، وشرح كل الميزات في صفحة الميزات.
أسئلة شائعة
هل النصب الثلاثي منتشر في الجزائر؟
لا توجد إحصائيات رسمية خاصة به وحده. لكن الأمن الوطني سجّل 13,204 قضية جريمة إلكترونية سنة 2025، وأغلب ضحايا الاحتيال لا يبلّغون، لذلك الأرقام الحقيقية أكبر مما يظهر في السجلات.
من الضحية في النصب الثلاثي؟
الطرفان معاً. المشتري يخسر ماله، والبائع يخسر سلعته أو يجد نفسه مطالباً بمال وصله من شخص لا يعرفه.
هل يمسك البي المال حتى تنتهي الصفقة؟
لا. التحويل يتم مباشرة بين الطرفين في تطبيق بريدي موب الرسمي. البي يتحقق من الصفقة قبل التحويل، ولا يلمس المال أبداً.
ماذا لو استطاع المحتال أن يعرف ما كتبه المستلم؟
ما يكتبه المستلم مختوم ولا يراه المرسل، لذلك ننصح المستلم بألا يشاركه مع أحد. وحتى بعد تطابق الوصفين، يرى المرسل اسم المستلم ويُسأل هل هو الشخص الذي تفاوض معه، قبل أن يظهر رقم الحساب.
كيف أتأكد أن إيصال البي الذي أُرسل لي حقيقي؟
أدخل رمز الإيصال أو امسح رمز QR على el-b.com/r. إن عُرض عليك إيصال لا يظهر هناك، فقد يكون مزوّراً.
هل أدفع شيئاً إذا كنت المرسل؟
لا. المرسل لا يدفع شيئاً أبداً. المستلم وحده يستعمل الأرصدة، وله 15 رصيداً مجانياً كل شهر.
تحقّق قبل أن تحوّل. في المرة القادمة التي يُطلب منك فيها تحويل مال لشخص لا تعرفه، أو ترسل فيها رقم حسابك لغريب، جرّب رابط البي أولاً. أنشئ حساباً مجانياً على el-b.com.